员工申报 56 A/B/E/F/G/M
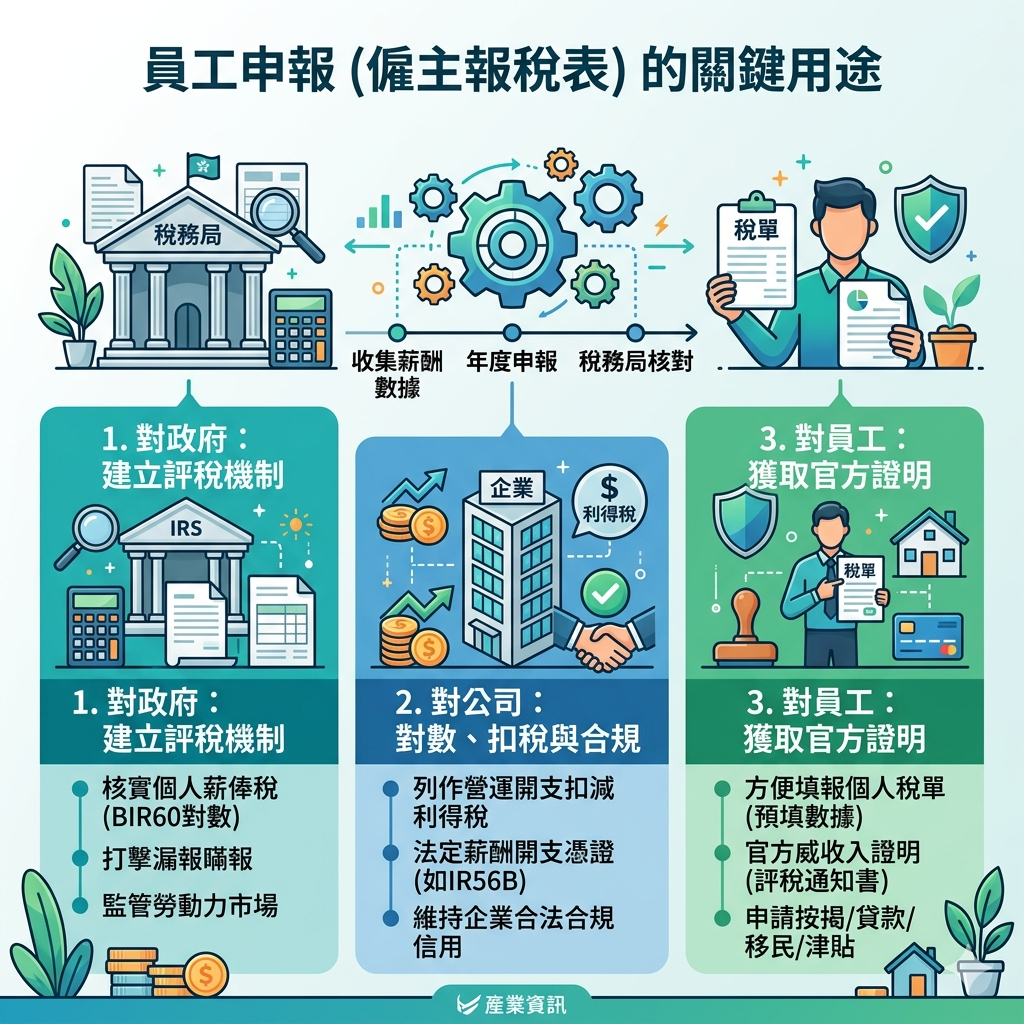
这里为您送上最详尽、最完整的「员工申报(雇主报税表)全攻略」。
我们将整个流程拆解为:申报什么资料、用什么表格、详细填表步骤、以及 HR/老板最常踩中的 4 大地雷。
一、 员工申报到底要报「咩资料」?
很多人以为只要报「底薪」,这是错误的。根据香港税务条例,雇主必须申报员工在该课税年度(每年 4 月 1 日至翌年 3 月 31 日)获得的所有薪酬福利,包括:
- 基本收入:底薪、津贴(如交通、房屋津贴)、超时工作津贴(OT 钱)。
- 奖励性收入:佣金、花红(Bonus)、双粮、非现金奖励。
- 离职补偿:代通知金、累积年假折现薪酬(注意:法定的长期服务金或遣散费通常不需缴税,但高于法定部分的自愿性补偿则要申报)。
- 非金钱福利:公司提供的宿舍或房屋福利(须申报租赁详情)、股权期权(Share Options)利益。
- 强积金:员工部分的强积金供款(用作扣税扣减)。
二、 5 大核心表格:在什么时候用?
香港税务局使用 IR56 系列表格,不同场景用不同代号:
| 表格代号 | 适用场景 | 提交期限 | 关键注意事项 |
|---|---|---|---|
| BIR56A + IR56B | 年度常规申报(全公司集体申报) | 每年 4 月底前(收到信后1个月内) | 就算该年公司无请人、或无营业,收到 BIR56A 仍须填妥「零申报」交回。 |
| IR56E | 新员工入职 | 员工入职后 3 个月内 | 预期该员工的收入会达到免税额起点时就要申报。 |
| IR56F | 员工离职(不离港) | 员工离职前 1 个月内 | 适用于转工、合约完结但继续留在香港居住的员工。 |
| IR56G | 员工离职并「离开香港」 | 员工离港前 1 个月内 | 极重要! 雇主必须由填表当日起,扣留员工最后一个月薪金,直至税局发出释放信。 |
| IR56M | 支付服务费给非雇员 | 每年 4 月底前 | 适用于 Freelancer、外判顾问,个人年薪超过 $25,000,或公司年薪超过 $250,000 必须申报。 |
三、 实操指南:年度 IR56B 详细填写步骤
当您在每年 4 月透过税务局的「网上电子报税」或纸本填写 IR56B 时,必须清单式核对以下内容:
Step 1:核对雇员个人基本资料
- 身份证号码:必须与护照或身份证完全一致(外籍员工如无身份证,须填写护照号码及签发国家)。
- 全名:必须跟身份证上的英文/中文姓名相同(切勿填写 Peter Chan、Mary Wong 等洋名)。
Step 2:划分雇佣形式与职位
- 必须注明职位名称(例如:Manager, Clerk)。
- 注明全职(Full-time)或兼职(Part-time)。如果是兼职,要特别留意其全年的总收入。
Step 3:精准填写入职与离职日期
- 如果在该课税年度内入职或离职,必须准确填写日期(例如:01/08/2025)。
- 这会直接影响税务局计算该员工该年的按比例免税额。
Step 4:填写强积金(MPF)供款
- 填写员工在该年度内,根据法例规定所作出的「强制性强积金供款」总额(上限为每月 $1,500,一年最高 $18,000)。这笔钱税局会自动帮员工在评税时扣除。
四、 HR 与老板最常踩中的 4 大法律地雷
地雷 1:以为兼职(Part-time)或实习生不用报
- 事实:不论全职、兼职、临时工还是实习生,只要在课税年度内,总薪酬达到年薪 $132,000 港元(此为近年单身人士基本免税额),就必须申报。
- 安全做法:许多公司为了省却麻烦和避免漏报受罚,只要员工有 MPF 供款纪录,不论金额多少,一律都会为其提交 IR56B。
地雷 2:外判 Freelancer 忘记报 IR56M
- 事实:公司找了设计师写 Website、找了顾问做 Project,他们不是正式员工,不供 MPF。但只要这名独立个人(非有限公司)一年内在您公司赚取了超过 $25,000 港元的服务费,公司就必须在 4 月提交 IR56M 申报,否则属于漏报开支。
地雷 3:员工移民离职,没有「扣起最后一条数」
- 事实:这是最严重的行政失误。当员工因为移民、回国而离职时,必须提早 1 个月报 IR56G。
- 公司法例上必须扣留他最后一个月的薪金(或等同于他预计要缴交的税款金额)。如果直接放款给员工,而员工离港后失联、欠税,税务局有权向雇主直接追讨这笔税款,并罚款 $10,000 港元。
地雷 4:公司董事有出粮却不申报
- 事实:不论该董事是不是香港居民、不论他一年来过香港几多次,只要他领取了这间香港有限公司的「董事袍金(Director’s Fee)」,不论金额多少(即使只有 $1 港元),都必须 100% 申报。